

Szybki Budżet - Wydatki
autorstwa AppFer SRL
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 5.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
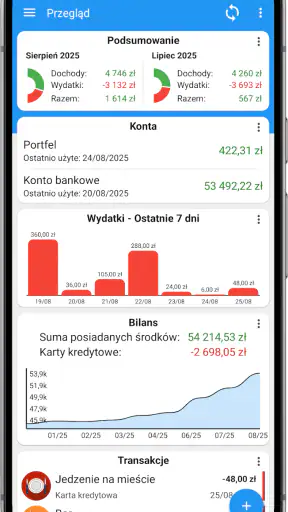
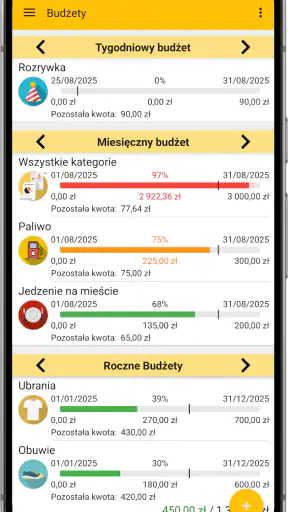
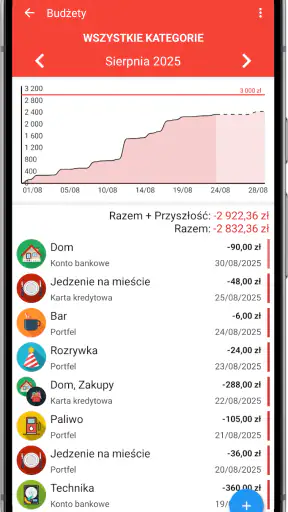
Zrzuty ekranu
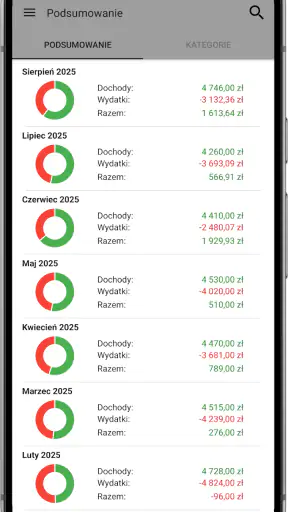
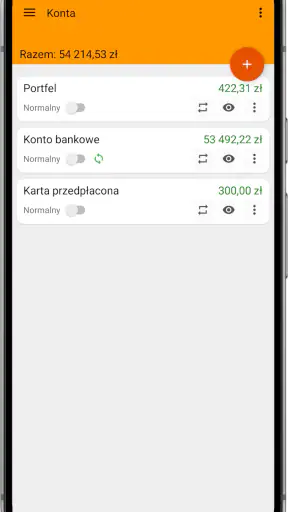
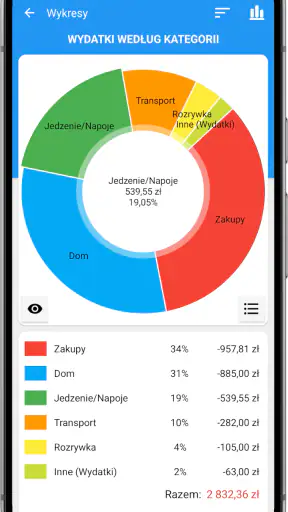
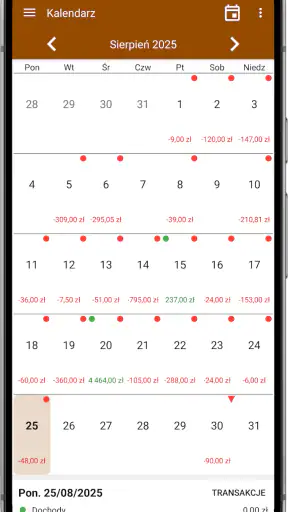
 Analiza autorstwa Getfullapps
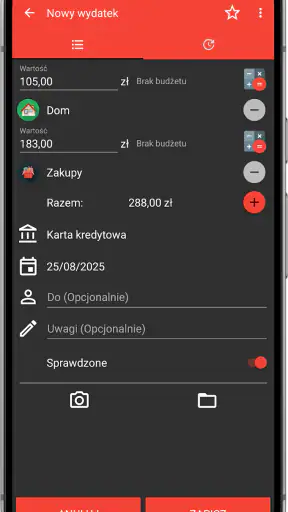
W praktyce domowy budżet rzadko rozjeżdża się przez jedną spektakularną decyzję. Częściej gubią się małe kwoty, których nie pamiętam już wieczorem. Właśnie w takim miejscu ma dla mnie sens Szybki Budżet - Wydatki: jako osobisty rejestr, do którego zaglądam, żeby zobaczyć własne nawyki, a nie jako zamiennik banku czy automatyczny doradca. Najlepiej sprawdza się, kiedy wpisywanie staje się krótkim, powtarzalnym odruchem.
Jednego zwykłego dnia mogę zanotować bilet rano, obiad w pracy i zakupy po drodze do domu. Każdy z tych kosztów z osobna wygląda niegroźnie, ale zapisane razem pokazują, ile wydaję na rzeczy, których wcześniej nie planowałem. Taki obraz jest użyteczny tylko wtedy, gdy wpisuję wydatki na bieżąco; próba odtworzenia wszystkiego po kilku dniach szybko zamienia się w zgadywanie.
To aplikacja finansowa rozwijana przez AppFer SRL. Można ją pobrać bez opłat, ma oznaczenie PEGI 3 i służy do samodzielnego porządkowania przepływu pieniędzy. Nie oczekiwałbym od niej, że sama ustali, co jest rozsądnym wydatkiem. Jej rola jest skromniejsza, ale konkretna: pomaga mi zebrać informacje, które później mogę przełożyć na własne decyzje.
Jak zbudować użyteczny rytm pracy z budżetem
Pierwsze wrażenie jest dość klarowne. To aplikacja dla osoby, która chce mieć własny punkt widzenia na budżet, niezależnie od tego, jak wygląda aplikacja jej banku. Bank pokazuje transakcje, ale nie zawsze daje wygodny sposób na planowanie, porównywanie codziennych kosztów czy świadome zapisywanie gotówki. Tutaj ręczne wprowadzanie staje się zarówno zaletą, jak i obowiązkiem.
Najlepiej działa scenariusz, w którym zapisuję wydatek od razu po zakupie albo pod koniec dnia. Kawa, bilet, zakupy spożywcze i drobna płatność kartą przestają być anonimowymi pozycjami. Po kilku dniach łatwiej zauważyć, że problemem nie jest jeden duży rachunek, tylko wiele małych decyzji. Taki sposób pracy wymaga regularności, ale właśnie dzięki temu zestawienie jest bardziej osobiste niż automatyczna klasyfikacja transakcji.
Jeżeli prowadzisz budżet wspólnie z drugą osobą, warto wcześniej ustalić jedną zasadę: czy wpisujecie każdy wydatek osobno, czy tylko podsumowania. Bez takiego porządku dane szybko tracą sens. Aplikacja jest najbardziej użyteczna wtedy, gdy sposób zapisywania pozostaje stały przez cały miesiąc. Nie chodzi o obsesyjne notowanie każdej złotówki, lecz o stworzenie obrazu, na którym można oprzeć decyzję.
Wersja 7.1.0 pokazuje, że narzędzie jest utrzymywane jako produkt rozwijany przez dłuższy czas. Początki sięgają 4 października 2014 roku, więc nie jest to świeży eksperyment, który dopiero szuka swojej formy. Jednocześnie długi staż nie powinien automatycznie oznaczać, że aplikacja będzie odpowiadać każdemu. Osoba oczekująca pełnej automatyzacji może uznać ręczne działania za zbyt wolne.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Kontrola zaczyna się od świadomego wpisu
Największą wartość widzę w tym, że użytkownik sam decyduje, co trafia do jego budżetu. Nie muszę biernie przyjmować kategorii narzuconych przez bank ani zastanawiać się, dlaczego dana transakcja została zaklasyfikowana w konkretny sposób. Mogę prowadzić zapis zgodnie z własnym stylem życia: osobno obserwować dojazdy, jedzenie na mieście, domowe zakupy czy wydatki związane z hobby.
Ta kontrola ma jednak swoją cenę. Każdy ręczny system jest tak dobry, jak jego użytkownik. Jeśli zapomnę o kilku płatnościach, podsumowanie będzie niepełne, nawet gdy wszystkie pozostałe wpisy są poprawne. Dlatego polecam ustalić sobie stały moment na uzupełnianie danych, na przykład po powrocie do domu. To praktyczniejsza metoda niż próba odtwarzania całego tygodnia z pamięci.
Dobrym rozwiązaniem jest także rozdzielenie wydatków koniecznych od tych, które wynikają z wyboru. Dzięki temu po zakończeniu okresu rozliczeniowego nie patrzę wyłącznie na dużą sumę, lecz widzę, które części budżetu są sztywne, a gdzie mogę realnie coś zmienić. To jedna z tych korzyści, których nie daje samo sprawdzanie salda konta.
Ustawienia i porządek, które warto przemyśleć
Przy aplikacji finansowej nie patrzę wyłącznie na wygląd. Zwracam uwagę na to, jakie informacje wprowadzam, jakie decyzje podejmuję podczas konfiguracji i czy rozumiem, co właściwie zapisuję. W tym przypadku rozsądne podejście polega na ograniczeniu danych do tego, co potrzebne do prowadzenia własnych zestawień. Nie ma powodu wpisywać dodatkowych szczegółów, jeśli nie pomagają w analizie budżetu.
Najbezpieczniejszy workflow jest prosty: zaczynam od niewielkiego zakresu, sprawdzam sposób działania kategorii, a dopiero później rozbudowuję swój system. Warto też regularnie przeglądać stare wpisy i usuwać pomyłki, zamiast bezrefleksyjnie dopisywać kolejne korekty. W finansach osobistych przejrzystość jest ważniejsza niż imponująca liczba rekordów.
Nie traktowałbym aplikacji jako miejsca do przechowywania wrażliwych danych, które nie są konieczne do kontroli wydatków. Do codziennego budżetu wystarczy kwota, rodzaj kosztu i krótka informacja pomocna w późniejszym rozpoznaniu. Im mniej zbędnych szczegółów, tym łatwiej utrzymać porządek i własną kontrolę nad tym, co zostało zapisane.
Przy ustawianiu kategorii kieruję się tym, jaką decyzję chcę później podjąć. Jeśli rozróżnienie dwóch rodzajów zakupów niczego nie zmieni, nie komplikuję nimi rejestru. Za to oddzielenie wydatków stałych od spontanicznych może ujawnić, gdzie mam pole manewru. To praktyczny kompromis: kategorie powinny być wystarczająco konkretne, by pomagać, ale nie tak szczegółowe, by spowalniać każdy wpis.
Jak ograniczyć tarcie przy codziennym notowaniu
Największym ograniczeniem jest konieczność pamiętania o ręcznym rejestrowaniu. Wiele osób zaczyna z dobrym nastawieniem, ale po kilku dniach odkłada wpisy na później. Kiedy zaległości rosną, prowadzenie budżetu staje się nieprzyjemnym obowiązkiem. Jeśli wiesz, że nie będziesz regularnie otwierać aplikacji, automatyczne narzędzie powiązane z bankiem może być dla ciebie wygodniejsze.
Drugie ograniczenie dotyczy sposobu myślenia o finansach. Samo gromadzenie wydatków nie zmieni nawyków. Trzeba jeszcze porównywać okresy, wyciągać wnioski i podejmować decyzje. Aplikacja może pokazać, że określona kategoria pochłania zbyt dużą część budżetu, ale nie podejmie za mnie decyzji, czy ograniczyć zakupy, zmienić plan dnia albo ustalić nowy limit.
Nie jest to również najlepszy wybór dla osoby, która chce zarządzać skomplikowanymi finansami firmowymi, fakturami, podatkami lub wieloma rachunkami w jednym miejscu. Do takich zadań potrzebne są bardziej wyspecjalizowane rozwiązania. Szybki Budżet ma sens przede wszystkim jako osobisty notatnik finansowy i narzędzie do obserwowania codziennego przepływu pieniędzy.
Żeby zmniejszyć liczbę pominięć, łączę wpisy z czynnością, którą i tak wykonuję: krótkim przeglądem wydatków po powrocie do domu. Nie próbuję wtedy analizować całego miesiąca, tylko uzupełniam brakujące pozycje i poprawiam oczywiste pomyłki. W połowie miesiąca robię osobny, spokojniejszy przegląd. Rozdzielenie tych zadań sprawia, że codzienna obsługa pozostaje krótka, a analiza nie staje się kolejnym obowiązkiem po każdym zakupie.
Prosty plan na miesiąc, bez nadmiaru kategorii
Na początku miesiąca ustaliłbym kilka głównych obszarów, które naprawdę chcę obserwować. Zbyt szczegółowy podział może brzmieć profesjonalnie, ale w praktyce zwiększa liczbę decyzji przy każdym wpisie. Lepiej zacząć od kategorii, które odpowiadają rzeczywistym wyborom, a dopiero po pierwszym podsumowaniu sprawdzić, czy potrzebne są dodatkowe rozróżnienia.
W połowie miesiąca warto zrobić krótki przegląd, zamiast czekać do ostatniego dnia. To pozwala wychwycić kłopot wcześniej. Jeśli wydatki na jedzenie poza domem rosną, nadal można zmienić plan na kolejne tygodnie. Pod koniec miesiąca nie patrzyłbym tylko na najwyższe kwoty. Czasem ważniejsza jest częstotliwość małych płatności, bo to ona pokazuje nawyk, który łatwo przeoczyć.
Przy nieregularnych dochodach polecam patrzeć na aplikację bardziej jak na rejestr przepływu niż sztywny plan. W miesiącu z mniejszym wpływem lepiej ograniczyć zobowiązania dobrowolne, a w miesiącu lepszym nie uznawać nadwyżki za stały dochód. Taki sposób użycia jest ostrożniejszy i nie wymaga udawania, że każdy miesiąc wygląda tak samo.
W przypadku gotówki szczególnie ważna jest konsekwencja. Płatności kartą zostawiają ślad w banku, natomiast gotówka może zniknąć z pamięci. Właśnie dlatego ręczne narzędzie potrafi być przydatne osobom, które korzystają z obu form płatności. Trzeba tylko wpisywać wydatki możliwie szybko, bo późniejsze odtwarzanie drobnych zakupów jest najbardziej podatne na błędy.
Przy wspólnych zakupach domowych przydaje się jasna umowa, kto rejestruje płatność i jak traktujecie zwroty lub podział rachunku. Bez niej jedna transakcja może zostać pominięta albo policzona dwa razy. Nie zakładam, że aplikacja sama rozwiąże taki problem; to prosty proces, który trzeba ustalić między sobą. Jeśli druga osoba nie chce prowadzić wpisów, rozsądniej może być notować tylko uzgodnione wydatki wspólne, zamiast próbować odtworzyć pełną aktywność obu osób.
Bank, arkusz czy osobny rejestr
W porównaniu z aplikacją bankową to rozwiązanie daje mi większą swobodę w budowaniu własnej logiki budżetu, ale wymaga więcej pracy. Bank wygrywa automatyzacją transakcji, natomiast nie zawsze zachęca do refleksji nad drobnymi wydatkami. Jeśli zależy ci na wygodzie i szybkim podglądzie salda, bank może wystarczyć. Jeśli chcesz samodzielnie zdecydować, jak opisać swoje pieniądze, osobny budżet ma wyraźną przewagę.
Arkusz kalkulacyjny daje większą elastyczność, lecz wymaga zaprojektowania tabel, formuł i sposobu raportowania. Dla części osób będzie idealny, zwłaszcza gdy chcą budować własne zestawienia. Dla innych każdorazowe otwieranie arkusza okaże się zbyt ciężkie. Tutaj przewagą jest gotowy kontekst finansowy, dzięki któremu można zacząć bez przygotowywania całego systemu.
W porównaniu z aplikacją, która automatycznie pobiera dane z wielu kont, Szybki Budżet stawia bardziej na świadome działanie niż na oszczędność czasu. To ważny kompromis. Ręczny wpis zwiększa kontakt z własnym wydatkiem, ale nie daje pełnej wygody automatycznego importu. Nie wybrałbym tego narzędzia dla kogoś, kto chce tylko kliknąć i otrzymać gotowy raport bez własnego udziału.
Warto też pamiętać, że ręczny rejestr i bank mogą się uzupełniać, zamiast ze sobą konkurować. Bank zostaje miejscem sprawdzania faktycznych transakcji, a osobny budżet służy do opisywania ich według własnych potrzeb i uwzględniania gotówki. Taki podział wymaga pilnowania wpisów, ale pozwala uniknąć oczekiwania, że jedno narzędzie jednocześnie zapewni pełną automatyzację i indywidualny sposób analizy.
Kto skorzysta, a komu przyda się inne narzędzie
Najbardziej poleciłbym tę aplikację osobie, która po raz pierwszy chce uporządkować budżet, ale nie chce od razu korzystać z rozbudowanego systemu. Sprawdzi się też u kogoś, kto chce prowadzić osobny rejestr wydatków gotówkowych, kontrolować konkretny cel albo obserwować, jak zmieniają się codzienne nawyki.
To dobry wybór dla użytkownika, który ceni prostotę i chce sam decydować o sposobie opisywania kosztów. Nie trzeba zaczynać od perfekcyjnego planu. Można przez kilka dni zapisywać wszystko, co wydaje się istotne, a później dopasować kategorie do własnego życia. Taka elastyczność jest bardziej praktyczna niż kopiowanie cudzego modelu budżetu.
Ostrożnie podszedłbym do polecania jej osobie, która oczekuje automatycznego pobierania transakcji, zaawansowanych funkcji inwestycyjnych albo zarządzania finansami całej firmy. Jeśli nie lubisz ręcznego wpisywania, szybko pojawi się frustracja. W takim przypadku wygodniejsza może być aplikacja bankowa lub narzędzie wyspecjalizowane w automatycznej synchronizacji.
Nie jest to też najlepszy wybór dla kogoś, kto chce jedynie kontrolować saldo bez własnego udziału. Wpisywanie ma sens wtedy, gdy zamierzam później wrócić do zebranych informacji i coś z nimi zrobić. Jeśli nie planuję ani krótkich przeglądów, ani zmian w swoim postępowaniu, lista transakcji będzie raczej dodatkową pracą niż pomocą. Warto zacząć od małego celu, na przykład sprawdzenia, ile kosztują codzienne dojazdy, i dopiero potem zdecydować, czy chcę prowadzić szerszy budżet.
Popularność, dostępność i opłaty
Aplikacja ma średnią ocenę 4,7 na podstawie około 131 tysięcy ocen, a liczba instalacji przekroczyła 5 milionów. To sugeruje, że prosty model prowadzenia osobistego budżetu znalazł dużą grupę odbiorców. Nie traktuję jednak popularności jako gwarancji dopasowania. Dla mnie ważniejsze jest to, czy sposób pracy pasuje do mojej dyscypliny i oczekiwań.
Pobranie jest bezpłatne, natomiast dostępne są zakupy w aplikacji w zakresie od 19,99 zł do 119,99 zł przy rozliczeniu przez Google Play. Przed wyborem płatnych elementów warto zastanowić się, czy rzeczywiście zmienią sposób, w jaki prowadzisz budżet. Najpierw przetestowałbym podstawowy rytm używania, bo sama regularność przynosi większą korzyść niż rozbudowanie systemu, którego później nie będziesz uzupełniać.
Oznaczenie PEGI 3 wskazuje na charakter odpowiedni dla szerokiego grona użytkowników. W przypadku aplikacji finansowej ważniejsze od wieku jest jednak to, czy osoba korzystająca rozumie, że wpisy są narzędziem do podejmowania decyzji, a nie automatyczną poradą finansową. Młodszy użytkownik może nauczyć się dzięki niej podstaw kontroli wydatków, ale powinien robić to z rozsądnym wsparciem dorosłego.
Osoby korzystające z Google Play powinny przed zakupem sprawdzić, czy płatne elementy odpowiadają ich rzeczywistemu sposobowi pracy. Nie zakładałbym, że płatność sama rozwiąże problem nieregularnego zapisywania. Najpierw warto przez pewien czas utrzymać prosty system kategorii i ocenić, czy przegląd wpisów faktycznie pomaga w podejmowaniu decyzji. Dopiero wtedy łatwiej rozpoznać, czy dodatkowy wydatek ma dla mnie sens.
Co oznacza korzystanie z aplikacji w dłuższej perspektywie
Największą siłą tej aplikacji jest połączenie prostego zapisu z poczuciem, że to ja zarządzam własnym obrazem finansów. Nie dostaję magicznego rozwiązania wszystkich problemów z pieniędzmi, tylko narzędzie, które może pomóc zauważyć powtarzające się decyzje. Dla mnie to uczciwa i praktyczna rola, pod warunkiem że pamiętam o systematyczności.
Doceniam także możliwość rozpoczęcia bez kosztu pobrania i bez konieczności budowania arkusza od podstaw. Z drugiej strony nie ignorowałbym ręcznego charakteru pracy ani potrzeby ostrożnego podejścia do informacji finansowych. Wpisy powinny być celowe, uporządkowane i ograniczone do tego, co naprawdę pomaga w budżecie.
Po około 1,7 tysiąca opinii użytkowników widać, że ludzie dzielą się doświadczeniami z produktem, ale sama liczba komentarzy nie odpowiada za moje decyzje. Patrzę na to, czy aplikacja daje mi czytelny sposób działania, czy wiem, co zapisuję, i czy mogę samodzielnie zdecydować, jak wykorzystać zebrane informacje.
Przy dłuższym używaniu najważniejsza okazuje się nie liczba kategorii, lecz powtarzalność. Co jakiś czas sprawdzam, czy dany podział nadal pomaga mi coś zauważyć, czy tylko utrudnia dodawanie kosztów. Gdy kategoria nie prowadzi do żadnego wniosku, uproszczenie jej może być rozsądniejsze niż dokładanie kolejnych rozróżnień. Budżet ma służyć decyzjom, a nie samemu gromadzeniu szczegółów.
Moja rekomendacja jest więc warunkowa. Szybki Budżet - Wydatki poleciłbym komuś, kto chce zacząć świadomie notować koszty i nie przeszkadza mu ręczne wprowadzanie danych. Nie poleciłbym go osobie szukającej pełnej automatyzacji, narzędzi firmowych albo zaawansowanego zarządzania majątkiem. Jeśli należysz do pierwszej grupy, warto dać mu szansę, ale najlepiej zacząć od prostego, krótkiego planu i sprawdzić, czy rzeczywiście utrzymasz regularność.
Zalety
- Prosty interfejs ułatwia szybkie dodawanie codziennych wydatków.
- Czytelne podsumowania pomagają kontrolować budżet bez skomplikowanych ustawień.
- Możliwość przypisywania wydatków do kategorii porządkuje finanse.
- Aplikacja działa sprawnie także przy częstym rejestrowaniu drobnych zakupów.
- Przydatna dla osób, które chcą ograniczyć impulsywne wydawanie pieniędzy.
Wady
- Brakuje rozbudowanych narzędzi do planowania oszczędności i celów finansowych.
- Mniejsza liczba funkcji może nie wystarczyć zaawansowanym użytkownikom.
- Ręczne wpisywanie transakcji bywa czasochłonne przy dużej liczbie wydatków.
- Opcje analizy finansów mogą być zbyt podstawowe dla bardziej wymagających osób.
- Przed rozpoczęciem warto sprawdzić dostępność synchronizacji i kopii zapasowej.
Często zadawane pytania dotyczące Szybki Budżet - Wydatki
Czym jest aplikacja Szybki Budżet - Wydatki i do czego służy?
Szybki Budżet - Wydatki to aplikacja przeznaczona do kontrolowania codziennych finansów osobistych. Pozwala zapisywać przychody i wydatki, przypisywać je do kategorii oraz sprawdzać, na co przeznaczane są pieniądze. Dzięki prostemu interfejsowi można szybko monitorować budżet bez korzystania z arkuszy kalkulacyjnych. To praktyczne narzędzie dla osób, które chcą lepiej planować wydatki i ograniczyć niepotrzebne zakupy.
Czy Szybki Budżet - Wydatki działa bez połączenia z internetem?
Wiele podstawowych czynności, takich jak dodawanie wydatków, rejestrowanie przychodów czy przeglądanie zapisanej historii, można wykonywać bez stałego dostępu do internetu. Jest to wygodne podczas zakupów lub podróży, gdy połączenie jest niestabilne. Dostępność synchronizacji, kopii zapasowych albo dodatkowych funkcji online może jednak zależeć od konkretnej wersji aplikacji i ustawień urządzenia, dlatego warto sprawdzić informacje w sklepie przed instalacją.
Czy aplikacja Szybki Budżet - Wydatki jest bezpłatna?
Aplikację można zazwyczaj pobrać bez opłat, jednak niektóre funkcje mogą być dostępne dopiero po zakupie wersji premium lub w ramach płatności w aplikacji. Przed rozpoczęciem korzystania należy sprawdzić opis w Google Play albo App Store, ponieważ model cenowy, reklamy i zakres płatnych możliwości mogą się zmieniać wraz z aktualizacjami. Warto również zwrócić uwagę, czy subskrypcja odnawia się automatycznie.
Czy moje dane finansowe w Szybki Budżet - Wydatki są bezpieczne?
Przed wpisaniem szczegółowych informacji finansowych warto zapoznać się z polityką prywatności aplikacji oraz zakresem wymaganych uprawnień. Aplikacja do budżetu nie powinna wymagać dostępu do danych, które nie są potrzebne do jej działania, na przykład kontaktów czy wiadomości. Należy także sprawdzić, czy dane są przechowywane wyłącznie na urządzeniu, czy mogą być synchronizowane z chmurą, oraz czy dostępna jest ochrona aplikacji kodem lub biometrią.
Jakie informacje można rejestrować w Szybki Budżet - Wydatki?
Aplikacja służy przede wszystkim do zapisywania kwot przychodów i wydatków, a także porządkowania ich według kategorii, takich jak jedzenie, transport, rachunki czy rozrywka. W zależności od dostępnych funkcji można również dodawać opisy, ustalać budżety i analizować historię operacji. Przed pobraniem warto sprawdzić, czy aplikacja obsługuje cykliczne płatności, wiele kont, różne waluty oraz eksport danych, jeśli są to dla Ciebie istotne możliwości.

Szybki Budżet - Wydatki
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu support@fastbudget.it, odwiedź stronę https://fastbudget.app/ lub zapoznaj się z jego https://fastbudget.app/legal/privacy-policy.html.










